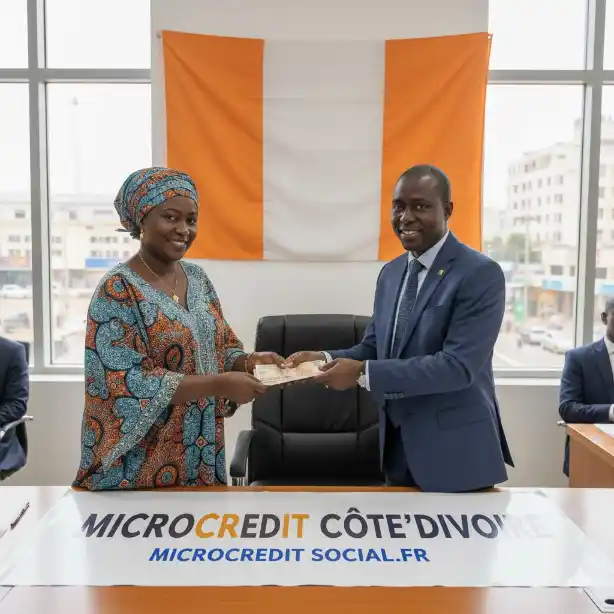
En Côte d'Ivoire, le microcrédit est un petit prêt en francs CFA accordé par une institution de microfinance agréée, appelée système financier décentralisé (SFD) dans l'UMOA. Coopératives d'épargne et de crédit, sociétés comme Advans Côte d'Ivoire et fonds publics tels que le Fonds d'appui aux femmes de Côte d'Ivoire (FAFCI) financent commerçantes, artisans, planteurs et petites entreprises.
Le cadre est celui de la BCEAO et de la loi régionale sur les SFD, appliquée sous le contrôle du ministère chargé des Finances. Le point de départ n'est donc jamais un fichier français ou une aide sociale européenne, mais l'adhésion à une institution ivoirienne, l'épargne et la preuve d'une activité. Cette page présente les acteurs, les coûts à anticiper et une méthode de demande.
Comment fonctionne la microfinance ivoirienne
Chaque SFD doit être agréé pour collecter l'épargne et prêter. Les coopératives, regroupées pour beaucoup au sein de l'UNACOOPEC-CI, prêtent à leurs membres. Les sociétés anonymes de microfinance, plus urbaines, ciblent souvent les commerçants et les PME. Les plus gros établissements relèvent aussi directement de la BCEAO et de la Commission bancaire de l'UMOA.
Protection du client
Les dépôts placés dans un SFD agréé sont couverts par le Fonds de garantie des dépôts et de résolution de l'UMOA, que mentionne par exemple Advans pour ses comptes d'épargne. Le taux du crédit est encadré par le taux d'usure de l'Union, et le contrat doit indiquer le coût total. Un établissement qui refuse de remettre ce document par écrit doit être évité.
Historique de crédit et consentement
Comme dans les autres pays de l'UMOA, banques et SFD alimentent le Bureau d'information sur le crédit avec les remboursements de leurs clients. Un client qui a soldé deux cycles sans retard dans une coopérative peut s'en prévaloir ailleurs. Un impayé, lui, devient visible pour la prochaine institution consultée.
Mobile money et prêts numériques
Le mobile money est omniprésent à Abidjan comme à l'intérieur du pays. Plusieurs SFD l'utilisent pour décaisser et encaisser, et Advans propose des canaux numériques comme MyAdvans. Les nano-crédits proposés directement sur téléphone sont pratiques mais coûteux sur une base annuelle ; comparez-les toujours au prix d'un microcrédit classique.
Les acteurs qui financent les petites activités
Le tableau distingue les trois familles d'acteurs les plus utiles pour un premier prêt. Les montants dépendent du cycle de crédit, de l'épargne constituée et de la garantie apportée ; ils ne sont pas publiés de façon uniforme.
| Acteur | Public | Offre | Points forts |
|---|---|---|---|
| Advans Côte d'Ivoire | Commerçants, artisans, PME, agriculteurs | Crédit urbain classique ou digital, crédit agricole, épargne, assurance | 27 agences et points de service, présent depuis 2012 |
| COOPEC du réseau UNACOOPEC-CI | Membres de la coopérative | Épargne et crédits aux ménages et activités | Maillage local, partenaire du FAFCI |
| FAFCI | Femmes ivoiriennes de 21 ans et plus, groupements | Crédit à faible taux pour activité génératrice de revenus | Fonds de 26 milliards de FCFA, environ 370 000 bénéficiaires |
Le FAFCI, un fonds pour les femmes
Créé par le décret n° 2012-1106 à l'initiative de la Première Dame, le FAFCI accorde des crédits à faible taux aux femmes qui exercent ou lancent une activité. Il affiche 58 milliards de FCFA investis et un taux de remboursement de 98 %. Les prêts sont distribués par des institutions partenaires : UNACOOPEC, GESCI, Compagnie Africaine de Crédit et ECOCRED Microfinance.
Advans : le crédit pour les commerçants et les planteurs
Advans Côte d'Ivoire, installée à Marcory, finance les besoins d'investissement, de trésorerie ou d'urgence des petites entreprises, et propose des crédits agricoles pour intrants, équipements ou véhicules. Une demande peut être initiée en ligne, puis un conseiller vient visiter l'activité. Les montants progressent à chaque cycle remboursé sans incident.
Agence Emploi Jeunes et programmes publics
Pour les jeunes, l'Agence Emploi Jeunes et d'autres programmes de l'État proposent périodiquement des financements de projets et des formations. Les guichets s'ouvrent par vagues, avec des critères propres à chaque programme : renseignez-vous à l'agence de votre région et conservez une copie de chaque dépôt.
Budgéter le remboursement : un exemple
Les taux varient selon les SFD. Pour illustrer, prenons un coût annuel supposé de 24 % : un prêt de 500 000 FCFA sur 12 mois donne une échéance d'environ 47 300 FCFA, soit près de 67 000 FCFA d'intérêts sur l'année. Avec un taux de 18 %, l'échéance tombe vers 45 800 FCFA.
Aminata, vendeuse de pagnes à Yopougon
Aminata réalise 800 000 FCFA de ventes mensuelles pour une marge de 160 000 FCFA. Elle veut 500 000 FCFA pour constituer un stock avant la rentrée. Une échéance de 47 300 FCFA représente environ 30 % de sa marge, un niveau soutenable. Si les ventes baissent en saison des pluies, elle gagnerait à demander un différé d'un mois.
Déposer sa demande étape par étape
Les institutions ivoiriennes demandent presque toutes une adhésion ou un compte avant le crédit. Prévoyez deux à quatre semaines entre le premier rendez-vous et le décaissement pour un premier prêt.
- Choisir un SFD agréé dans sa commune et vérifier l'agrément affiché en agence.
- Ouvrir un compte ou adhérer à la coopérative, puis déposer l'épargne demandée.
- Rassembler la carte nationale d'identité, un justificatif de domicile, des photos et, si possible, un registre ou une attestation d'activité.
- Décrire l'activité : chiffre d'affaires, achats, charges et saisonnalité.
- Recevoir la visite du chargé de crédit sur le lieu de vente ou la plantation.
- Apporter la garantie demandée : caution solidaire, avaliste ou gage d'un bien.
- Lire le contrat, le coût total et l'échéancier, signer, puis recevoir les fonds.
Pour le FAFCI
Les femmes passent par une institution partenaire du fonds, individuellement ou en groupement. Des cérémonies de remise de chèques ont lieu dans les régions, mais le dossier se construit d'abord en agence : renseignez-vous auprès des COOPEC, de GESCI ou des autres partenaires désignés dans votre localité.
Pourquoi une demande échoue
Les refus tiennent souvent à une activité difficile à vérifier, à l'absence d'épargne, à une garantie insuffisante ou à un crédit en cours non signalé. Un montant demandé trop élevé par rapport à la marge réelle conduit aussi l'agent à réduire le prêt ou à l'ajourner.
Bonnes pratiques à adopter
Tenez un cahier simple des ventes et des achats pendant trois mois avant la demande : c'est souvent plus convaincant qu'un plan d'affaires imprimé. Ne cumulez pas un nano-crédit mobile et un microcrédit sur la même activité. Et refusez tout intermédiaire qui promet un prêt du FAFCI contre une somme d'argent.
Que faire face à un impayé
Dès qu'une échéance s'annonce difficile, rencontrez le chargé de crédit. Un rééchelonnement négocié évite les pénalités et préserve l'historique au Bureau d'information sur le crédit. Dans un groupe solidaire, prévenir les autres membres est aussi une question de confiance pour les cycles suivants.
Autres solutions de financement
Les tontines restent le premier outil d'épargne et de petit crédit sans intérêt. Les banques commerciales financent les salariés domiciliés et, de plus en plus, les PME formalisées. Les coopératives agricoles préfinancent parfois les intrants des planteurs de cacao ou d'anacarde, avec remboursement à la récolte.
Comparer avec les pays voisins
Le Sénégal et le Bénin appliquent les mêmes règles de l'UMOA, avec leurs propres programmes publics. Comparer leurs dispositifs aide à comprendre ce qu'on peut négocier. Consultez aussi notre guide du microcrédit à l'étranger, qui rappelle qu'on emprunte toujours dans le pays où l'on exerce l'activité.
Questions fréquentes sur le microcrédit en Côte d'Ivoire
Quel âge faut-il pour bénéficier du FAFCI ? Le fonds s'adresse aux Ivoiriennes de 21 ans et plus, ainsi qu'aux groupements de femmes, qui exercent ou veulent lancer une activité génératrice de revenus.
Faut-il un registre de commerce pour emprunter ? Pas toujours pour un premier petit prêt dans une coopérative, mais une preuve d'activité est demandée. Pour des montants plus élevés, la formalisation devient un atout.
Un planteur peut-il obtenir un microcrédit ? Oui. Advans propose par exemple des crédits agricoles pour les intrants, l'équipement ou la trésorerie, remboursables en tenant compte des récoltes.
Mon épargne est-elle protégée ? Les dépôts dans un SFD agréé relèvent du fonds de garantie des dépôts de l'UMOA. Vérifiez néanmoins l'agrément de l'établissement avant d'ouvrir un compte.
Les prêts sur téléphone sont-ils une bonne idée ? Pour une petite urgence de quelques jours, ils dépannent. Pour financer une activité sur plusieurs mois, un microcrédit en agence revient généralement moins cher et s'accompagne de conseils.
Organismes et offres à contacter
- Advans Côte d'Ivoire : Institution de microfinance présente depuis 2012 qui propose crédit urbain, crédit agricole, épargne et assurance dans 27 agences et points de service.
- FAFCI — présentation officielle : Présentation du Fonds d'appui aux femmes : crédit à faible taux pour les Ivoiriennes de 21 ans et plus, institutions partenaires et résultats.